
Trendzicht
Elk jaar signaleren wij de belangrijkste trends en bijbehorende risico’s die de financiële markten gaan beïnvloeden in het rapport 'Trendzicht'. Daarop ontwikkelen wij daarna onze toezichtagenda.
Trendzicht 2027
NB. 'Trendzicht 2027' geeft de stand van zaken weer op 28 oktober 2026. Ontwikkelingen na deze datum zijn niet in deze publicatie verwerkt.
Financiële dienstverlening
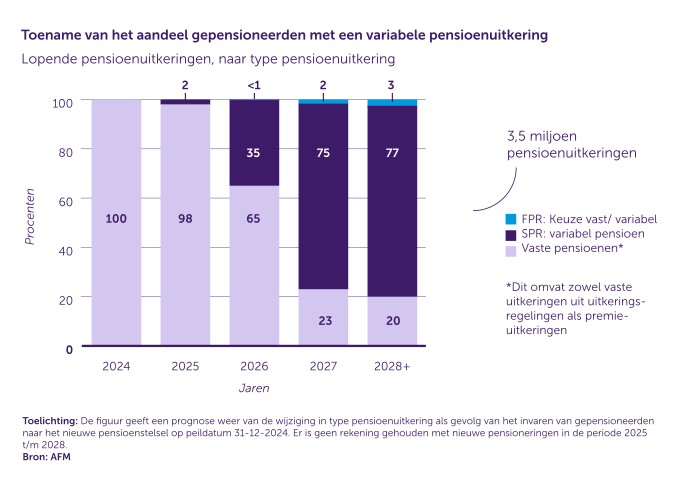
Steeds meer gepensioneerden ontvangen een variabele uitkering
Het nieuwe pensioenstelsel vraagt om andere communicatie. De pensioensector heeft de afgelopen jaren veel energie gestoken in het informeren van deelnemers over de omzetting van pensioenrechten en de gevolgen daarvan voor hun persoonlijke situatie. Zowel voor deelnemers waarvan het pensioen nog moet worden overgezet naar het nieuwe pensioenstelsel, als voor degenen die al over zijn, is het belangrijk dat pensioenuitvoerders een realistisch beeld scheppen van wat zij kunnen verwachten van hun pensioen. Daarbij horen de gevolgen van een pensioenuitkering die variabel wordt, en dus jaarlijks aangepast kan worden.
Vanwege de miljoenen Nederlanders met een variabele pensioenuitkering wordt het steeds belangrijker dat pensioenuitvoerders gepensioneerden in staat stellen om realistische verwachtingen te vormen. Naast uitleg over de werking en gevolgen van de variabele pensioenuitkering, is het cruciaal dat gepensioneerden tijdig worden geïnformeerd over de (verwachte) aanpassingen van hun uitkering, zodat zij hun uitgavenpatroon aan kunnen passen waar mogelijk.
Kapitaalmarkten
Technische uitval legt gedeelde afhankelijkheden in de markt bloot
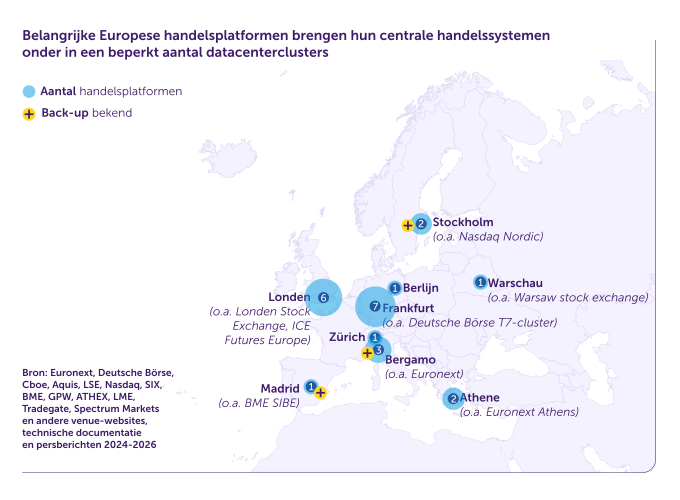
Recente incidenten laten zien hoe een technische storing buiten de handelslogica tóch marktbreed kan doorwerken. In november 2025 werd de handel in futures en opties op CME gedurende vele uren stilgelegd nadat een koelinstallatie uitviel in een extern datacenter van CyrusOne. De verstoring raakte verschillende activaklassen en handelsplatformen die op dezelfde infrastructuur steunden. Ook de Europese betalings- en settlementinfrastructuur kende meerdere verstoringen. Een hardwarestoring veroorzaakte in 2025 een langdurige uitval van T2. In juni en juli 2026 volgden kortere incidenten na een software-update en verstoringen in de koppeling tussen T2 en T2S, met vertragingen in betalingen, settlementvensters en liquiditeitsoverdrachten.Deze incidenten illustreren hoe digitalisering de fysieke infrastructuur achter financiële markten heeft veranderd. Waar effecten vroeger op handelsvloeren in steden als Amsterdam, Parijs, Londen en Frankfurt werden verhandeld, vindt de orderverwerking tegenwoordig vrijwel volledig elektronisch plaats. Handelsplaatsen blijven over Europa verspreid, maar hun technische infrastructuur is sterker geconcentreerd. Het figuur laat zien dat belangrijke Europese handelsplatformen hun centrale handelssystemen onderbrengen in een beperkt aantal datacenterclusters, onder meer rond Londen, Frankfurt, Bergamo, Stockholm, Zürich en Madrid.
Deze fysieke concentratie is deels het gevolg van schaal- en efficiëntievoordelen. Door handelsinfrastructuur op een beperkt aantal datacenterlocaties onder te brengen, kunnen kosten voor onder meer gebouwen, stroomvoorziening, koeling, netwerkverbindingen, beveiliging en technisch beheer worden verlaagd doordat deze voorzieningen niet op meerdere locaties hoeven te worden gedupliceerd. Zo bevindt de centrale productieomgeving voor zeven Euronext-handelsplaatsen zich in Bergamo. Rond Frankfurt is ook belangrijke handelsinfrastructuur geconcentreerd, terwijl Londen een belangrijk technisch cluster vormt waar de infrastructuur over meerdere datacenters in onder meer Slough, Docklands en Basildon is verspreid.
Dezelfde schaalvoordelen creëren tegelijkertijd fysieke operationele afhankelijkheden. Een lokale verstoring in bijvoorbeeld stroomvoorziening, koeling, fysieke datacenterinfrastructuur of netwerkverbindingen, kan meerdere handelssystemen tegelijk raken wanneer deze op dezelfde locatie zijn geconcentreerd. Back-up- en disaster-recoverylocaties beperken dit risico. Maar de weerbaarheid hangt ook af van voldoende geografische scheiding en een betrouwbare omschakeling naar de uitwijklocatie.
DORA versterkt de digitale weerbaarheid van individuele instellingen en het toezicht op kritieke ICT-dienstverleners, maar neemt deze marktbrede concentratie niet weg. Voor het beoordelen van operationele risico’s blijft daarom ook inzicht nodig in gedeelde datacenters, technologieplatformen en andere ketenafhankelijkheden.
Assetmanagement
Private credit markt - in Nederland minder reden tot zorg
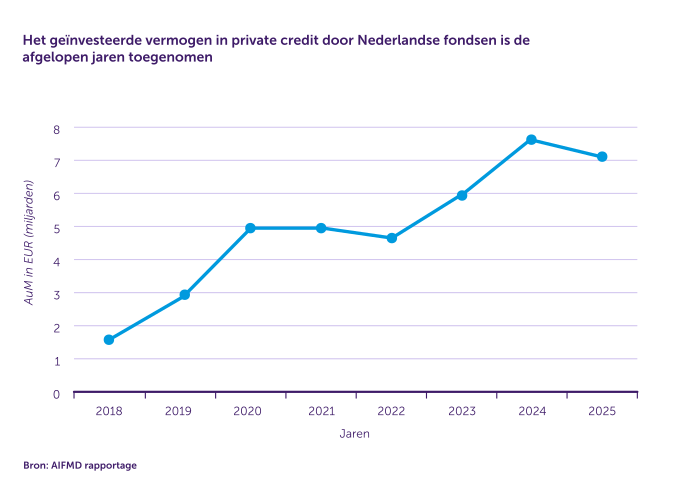
- De Nederlandse private-creditmarkt is relatief klein (€7,5mrd in 2024).
- De markt bestaat uit heterogene fondsen met gedeelde kenmerken.
- Deze fondsen gebruiken weinig leverage; mede daardoor zijn defaults beperkt.
- Het aanbod van private beleggingen aan retailbeleggers is in opkomst.
Private credit haalt regelmatig de headlines in het (financiële) nieuws. Deze asset class is sinds de financiële crisis van 2008 opgekomen als alternatief voor bankfinanciering. Dit vanwege strengere kapitaalregulering; het heeft de afgelopen jaren een grote vlucht genomen, met name in de VS. Ook in Nederland is het geïnvesteerde vermogen in private credit over de tijd toegenomen. De verwachte groei in Europa wordt mede gedreven door de ontwikkelingen rondom het ELTIF-regime en de savings and investment union (SIU).
In Nederland is de private-creditmarkt nog relatief klein, en bestaat nu uit 17 beheerders van zo'n 30 Nederlandse private-creditfondsen. Deze fondsen hadden in 2024 €7,5 miljard AuM in beheer. Dat geld wordt vooral uitgeleend aan het Nederlandse mkb en er worden Nederlandse projecten gefinancierd, waarbij weinig tot geen sprake is van leverage (wel eventueel standby kredietlijnen). Internationaal bestaan zorgen over de groei van private credit als asset class; deze richten zich op de mogelijke impact op de financiële stabiliteit door de verwevenheid met het bancaire systeem, waarbij banken de fondsen van leverage voorzien en ook dezelfde bedrijven financieren. In Nederlandse context zijn deze zorgen kleiner, omdat banken en private financiers minder verweven zijn en omdat de markt voor private credit hier een heel beperkte omvang heeft.
Het groeiende aanbod van private-creditfondsen aan retailbeleggers heeft ook de aandacht van de AFM. Private-creditfondsen kennen doorgaans een hoger risicoprofiel vanwege kredietrisico's, informatie-asymmetrie, infrequente waarderingen en liquiditeitsrisico's, zoals spanningen bij tussentijdse uitstap binnen open-end-structuren. Daarom zijn passendheid en geschiktheid belangrijke aandachtspunten bij het aanbieden van deze fondsen aan retailbeleggers. Met de inwerkingtreding van de AIFMD II zijn bovendien aanvullende regels voor beleggersbescherming van openend private-creditfondsen van kracht geworden.
Accountancy en verslaggeving
Cyberweerbaarheid is een aandachtspunt voor de accountancysector
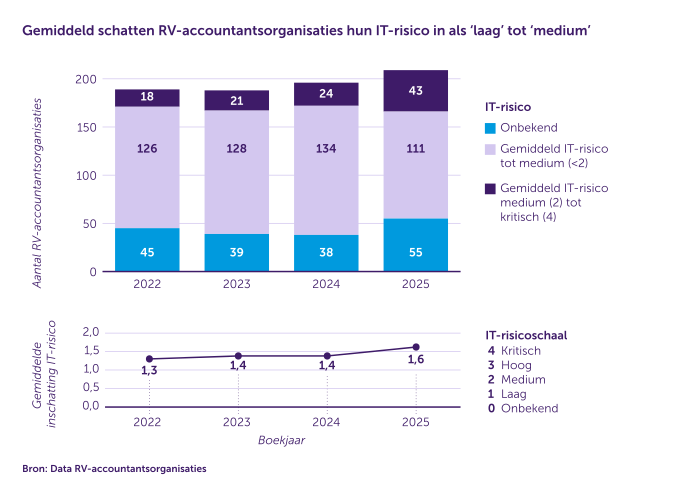
Het bewustzijn voor de cyberweerbaarheid van accountantsorganisaties blijft achter, terwijl het aantal cyberincidenten toeneemt en de impact daarvan groter wordt. Accountantsorganisaties beschikken over grote hoeveelheden gevoelige data en kunnen daarom een aantrekkelijk doelwit zijn voor cyberaanvallen. Het aantal cyberincidenten in de financiële sector neemt toe en de impact daarvan wordt steeds groter. Hoofdstuk 5 van Trendzicht laat in figuur 5.3 zien de uitkomsten van AFM-analyses naar het gemiddelde IT-risico zoals ingeschat door RV-accountantsorganisaties. Hieruit blijkt dat zij hun IT-risico gemiddeld als ‘laag’ tot ‘medium’ inschatten, variërend van 1,3 in 2022 tot 1,6 in 2025 op een schaal van 1 (laag) tot 4 (kritisch).Verder is bij een aanzienlijk deel van de RV-accountantsorganisaties het IT-risico onbekend. Deze uitkomsten kunnen erop duiden dat sommige RV-accountantsorganisaties onvoldoende bewust zijn van cyberrisico’s en als gevolg daarvan onvoldoende maatregelen nemen om deze risico’s te mitigeren. Cyberrisico’s zijn groter als accountantsorganisaties meer geavanceerde data-analyse tools inzetten, hun beveiliging niet op orde hebben en/of lange bewaartermijnen van brondata hanteren. Verder heeft de AFM een verkennend onderzoek uitgevoerd naar de volwassenheid van informatiebeveiliging bij OOB-accountantsorganisaties. Hieruit blijkt dat er weliswaar een solide basis is, maar dat er nog mogelijkheden voor verbetering zijn om het volwassenheidsniveau te bereiken dat de AFM verwacht.
Integriteit en crimineel gedrag
Publiek-private samenwerking verschuift van informatie-uitwisseling naar het vroegtijdig en gezamenlijk verstoren van fraudeketens
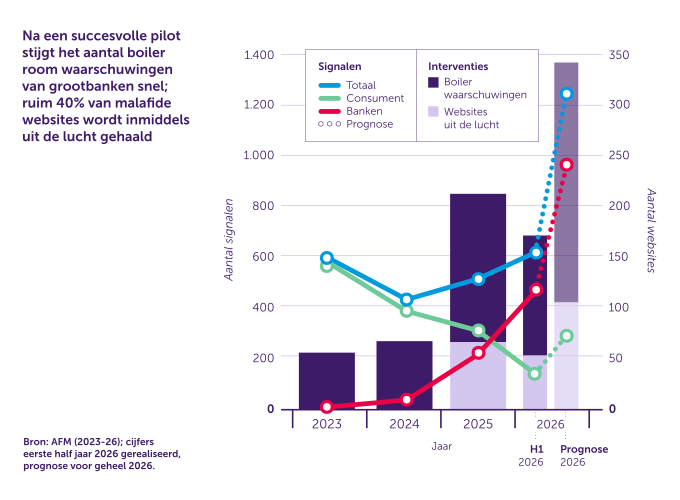
Weerbaarheid wordt steeds meer een eigenschap van het financiële systeem als geheel. Vanuit die overtuiging is de AFM in december 2024 een pilot gestart met een grootbank om boilerrooms eerder te kunnen signaleren en sneller te kunnen aanpakken. Het gaat onder andere om boilerrooms die (fictieve) cryptoactiva aanbieden of het speculeren daarin faciliteren. Tot dan werd door de AFM overwegend gereageerd op signalen afkomstig van consumenten (beleggers), in welke gevallen het leed helaas vaak al was geschied en men geld was verloren. De AFM ontving ook relatief weinig tot geen signalen van banken; alle signalen tezamen leidden tot slechts een beperkt aantal openbare waarschuwingen aan consumenten.Binnen de pilot is geëxperimenteerd met (i) het plaatsen van waarschuwingen op de waarschuwingenlijst van de AFM en op checkjeaanbieder.nl
van de AFM, en het opnemen van een waarschuwing in de I-scan van IOSCO, (ii) het aansluitend blokkeren van URLs en (iii) het offline halen van met boilerroom-activiteiten geassocieerde websites. De pilot liep tot december 2025. De pilot is als succes beoordeeld en de samenwerking is in 2026 verder uitgebreid met een aantal andere grootbanken. De resultaten benadrukken dat een ketengerichte aanpak meer signalen bijeenbrengt, eerder optreden mogelijk maakt en de schade voor beleggers kan beperken.
Archief 'Trendzicht' 2019 - 2026
Najaar 2025
- Trendzicht 2026 (pdf, 1.3 MB)
- Hyperpersonalisatie: een op maat gemaakte online keuzeomgeving (pdf, 800 kB)
- Thinking in scenarios in capital markets (in Engels) (pdf, 1.5 MB)
- Scenario-denken cruciaal voor stabiliteit kapitaalmarkten (Samenvatting NL) (pdf, 85 kB)
Najaar 2024
- Trendzicht 2025 (pdf, 1.5 MB)
- Consumptief krediet en financiële kwetsbaarheid (pdf, 780 kB)
- Aantrekkelijke Europese kapitaalmarkten (pdf, 790 kB)
Najaar 2023
- Trendzicht 2024 (pdf, 1.4 MB)
- Inprijzen van klimaatrisico’s op de woningmarkt (pdf, 1.6 MB)
- Algoritmische collusie op kapitaalmarkten (pdf, 1.2 MB)
Najaar 2022
- Trendzicht 2023 (pdf, 3.1MB)
- Duurzame beleggers in kaart (pdf, 1.4MB)
Najaar 2021
- Trendzicht 2022 (pdf, 6 MB)
- Publieksversie Trendzicht
Najaar 2020
- Trendzicht 2021 (pdf, 3 MB)
- Publieksversie Trendzicht
Najaar 2019
- Trendzicht 2020 (pdf, 2 MB)
- Trendzicht: publieksversie
Najaar 2018
- Trendzicht 2019 (pdf, 1.5 MB)